


Производство серной кислоты в России в первом полугодии 2026 года сократилось на 1,6%
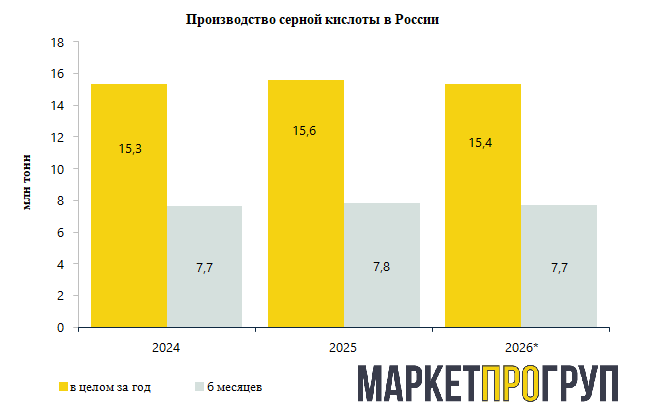
Согласно данным исследования «Анализ рынка серной кислоты в России в 2025 году» компании МаркетПроГруп, в 2025 году производство серной кислоты в России достигло 15,6 млн т, показав рост на 1,9% по сравнению с 2024 годом. Однако уже в первом полугодии 2026 года наметилась обратная тенденция – по его итогам производство серной кислоты в России составило 7,7 млн т, что на 1,6% ниже показателя аналогичного периода 2025 года (7,8 млн т). Снижение выпуска происходит на фоне растущего внутреннего спроса.
Сокращение производства в первом полугодии 2026 года связано с проблемами на газо- и нефтеперерабатывающих предприятиях, где в цикле переработки углеводородного сырья образуется сера – ключевое сырье для производства серной кислоты. В результате Россия начала больше импортировать серу, поскольку на внутреннем рынке образовался ее дефицит, а цены выросли. Основными потребителями серной кислоты в России остаются производители минеральных удобрений, металлургические комбинаты и предприятия нефтепереработки. При этом около 75% от общего объема производства расходуется внутри предприятий в рамках единого технологического цикла.
Дефицит серы и ее производных уже отразился на финансовых результатах работы предприятий, выпускающих фосфорные удобрения. Серная кислота используется для переработки апатитового концентрата, необходимого в производстве фосфорных удобрений, поэтому любые перебои с поставками кислоты немедленно сказываются на всей цепочке создания стоимости в агропромышленном комплексе.
Серная кислота востребована не только в производстве удобрений для отечественного сельского хозяйства. Продукт широко применяется в производстве красителей и взрывчатых веществ, а также в нефтехимии, где используется для производства высокооктанового моторного топлива и очистки нефти. Отдельное значение имеет использование серной кислоты в военном комплексе.
Объем экспорта серной кислоты из России составляет более 0,6 млн т в год, тогда как импорт находится на уровне менее 0,1 млн т. Таким образом, Россия остается чистым экспортером продукта, однако доля экспорта в общем объеме производства не превышает 4-5%.
На фоне снижения производства и растущего внутреннего спроса Правительство России 12 сентября 2026 года подписало постановление о временном ограничении экспорта серной кислоты до 31 декабря 2026 года включительно. Мера вступает в силу через 10 дней после официального опубликования документа. Введение экспортных ограничений до конца 2026 года фактически заморозит внешние поставки за исключением международного транзита, межправительственных соглашений и обеспечения деятельности российских организаций на архипелаге Шпицберген. Экспорт серной кислоты будет возможен только по решению Председателя Правительства РФ или его заместителей на основании предложений Минпромторга.
Решение направлено на поддержание стабильного обеспечения серной кислотой промышленных предприятий и производителей минеральных удобрений. В условиях, когда внутренний спрос растет, а производство демонстрирует признаки замедления, экспортные ограничения призваны предотвратить возможный дефицит продукта на внутреннем рынке. Запрет на экспорт серной кислоты напоминает аналогичные меры, ранее введенные в отношении экспорта гелия, который должен оставаться доступен для предприятий отечественной космической и электронной промышленности, а также в медицинской сфере.
В краткосрочной перспективе вероятен дальнейший рост цен на серную кислоту при умеренном приросте или даже стагнации производства с акцентом на удовлетворение внутреннего спроса. Долгосрочные перспективы отрасли зависят от скорости модернизации существующих мощностей, стабильности цен на энергоносители и серу, развития альтернативных источников сырья и способности преодолеть логистические барьеры в условиях сохраняющейся геополитической нестабильности.
Возможное увеличение доли переработки отходящих газов металлургических предприятий (сейчас около 20% в структуре производства) могло бы частично компенсировать дефицит технической серы и снизить зависимость от импорта сырья. Однако реализация таких проектов требует времени и капиталовложений, поэтому в ближайшие 2-3 года рынок, вероятно, будет работать в режиме умеренного роста с приоритетом на обеспечение потребностей агропромышленного комплекса и металлургии.
